购房贴息政策终于出来了。
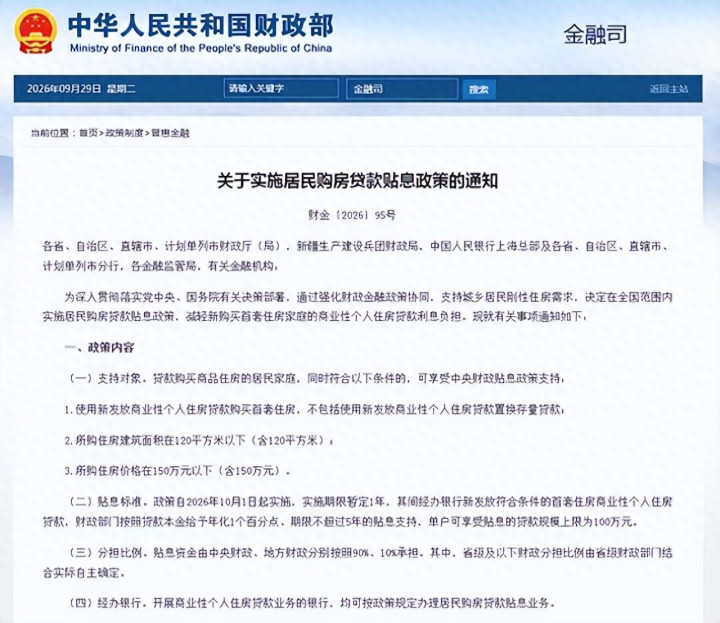
从10月1号开始,购买首套住房的商业贷款,国家财政直接给你年化一个百分点的贴息,可贴息的贷款规模最高100万。
政策暂定实施一年。官方测算,一笔100万的长期限贷款,最多能帮你省下接近5万块钱的利息。
但先讲清楚:政策不是人人都能享受,也不是大水漫灌,而是精准滴灌。
三个硬门槛
这个政策有三个硬门槛:首套、建筑面积不超过120平米、购房总价不超过150万。
这三条线不是随便画的。
北京、上海、深圳均价都在四五万一平,150万按均价算,也就能买个二三十平米。
所以这次政策基本把高房价的一线城市排除在外了。
更多覆盖的是二三四线城市。
而这恰恰是刚需最集中的地方,房价收入比最吃力的地方。
为什么是贴息不是降息
因为这是两本账。
降息是货币政策,给所有借款的人发钱,代价由银行承担。
贴息是财政政策,给指定的人发钱,代价由财政承担。
现在银行日子也不好过。
商业银行净息差已经跌到1.41%,几乎是历史最低。再往下降,银行就扛不住了。
降息降不动的时候,就得换个有钱的地方来出钱。
财政部接过来,给政策想覆盖的人群定向降息。
为什么只贴新增不贴存量
这不是政策遗漏,而是真算不过账来。
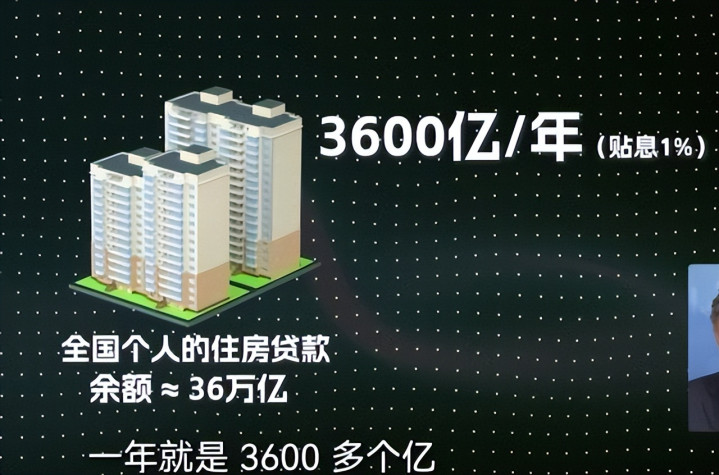
全国个人住房贷款余额大概36万亿。
给存量贴一个百分点,一年就是3600多亿,贴满5年就是1.8万亿的量级。
而新增这一块,就算把一年新发放的房贷全算上,再筛掉不符合三个条件的,真正能吃贴息的,一年撑死也就百亿上下。
财政的钱是有限的。
花几十亿去撬动新的成交,还是花3000多亿给已经成交的房子打折?杠杆效应差几十倍。
答案不言自明。
而且这里面还有一层更深的经济学逻辑:房价不是由已经买了房子的人定的,而是由下一个准备掏钱的人定的。
这叫边际定价。
一个小区值多少钱?不是住在这里的500户说了算,而是最近成交的那一两套房子说了算。
所以撬动新成交,不只是卖房子,更是在给整个城市的价格托底。
四两拨千斤
其实这个政策,很多研究机构一年前就提了,因为它是真正四两拨千斤。
现在老百姓都盯着房价。存量房地产价值大概在350万亿到400万亿之间。
这350万到400万亿的房价,取决于每年成交的这么几万亿、甚至不到1万亿的新房价格。
买新房的人心理是什么?就担心买了以后房价再跌。
如果房子买了以后每年降1个百分点,那通过贴息这个政策,等于把你房价下降的这部分损失补回来。
加上如果地方政府能跟进,再给1个百分点,那就能够堵住每年2个百分点的下降。
很大程度上能拖住房价下降对新买房家庭的心理冲击。
那什么时候退出呢?如果房价开始回升了,就退出。
所以这个政策的量其实很低,不花很多钱,但能撬动整个房地产的成交。通过新房成交,带动存量房重新定价。
存量房价格上去了,老百姓心里感受就好了,觉得自己财富上去了,就敢花钱了,整个经济就逐步回暖了。
呼吁地方跟进
最后我特别想呼吁一点:贴息这个政策,地方政府如果有条件,应该跟上。
我甚至建议,中央政府如果再力度大一点,给各个地方政府一点财政补贴,或者一点超长期的国债,让地方政府去搞贴息政策。
其实已经有不少地方在行动了。
2026年以来,全国超过20个城市出台了房贷贴息政策。
成都给公积金贷款贴息最高2.5万,芜湖补贴每年贷款利息的一半、一年最高1万,南京对卖旧买新的给1%的贴息。
中央这1个百分点开了头,地方再接力,刚需家庭的月供也就实打实地再轻一点。
振兴配资提示:文章来自网络,不代表本站观点。